

Przekroczenie 183 dni za granicą a A1 – pułapka podatkowa
Stan prawny na: listopad 2026
Możliwy scenariusz wygląda tak: firma budowlana wysyła pracowników na projekt w Niemczech, ma komplet dokumentów z ZUS, wszystko wydaje się bezpieczne. Po kilku miesiącach może pojawić się pytanie z Finanzamt: ile dni faktycznie pracownicy przebywali w Niemczech?
A1 a podatek dochodowy
Przekroczenie 183 dni za granicą może być momentem, w którym okazuje się, że zaświadczenie A1 nie rozwiązuje problemów podatkowych. A1 dotyczy składek na ubezpieczenia społeczne (w Polsce: ZUS). Zasada 183 dni dotyczy podatku dochodowego. To dwa osobne systemy.
Dla kogo jest ten artykuł?
Dla polskich firm (szczególnie budowlanych) delegujących pracowników do Niemiec, które zakładają, że A1 = pełne bezpieczeństwo.
Problem
Rozdzielamy tu dwa pytania: o ubezpieczenia społeczne oraz o podatek dochodowy.
Po przeczytaniu będziesz wiedzieć
- co A1 realnie zabezpiecza (a czego nie),
- kiedy same 183 dni nie wystarczają do rozstrzygnięcia podatku,
- dlaczego rotacja pracowników bywa pułapką,
- jak wdrożyć prosty system kontroli pobytów i ryzyka „zakładu”.
Dlaczego możesz nam zaufać
Prowadzimy księgowość, kadry i płace oraz A1 dla pracowników delegowanych. W tym artykule opieramy się na tekście umowy PL-DE, przepisach o A1 i wytycznych niemieckiego Ministerstwa Finansów.
Chcesz omówić swój przypadek A1?
📞 Zadzwoń: +48 532 88 44 66Przed rozmową przygotuj: kraj, liczbę pracowników i orientacyjne okresy wyjazdów.
Jeżeli limit 183 dni został przekroczony – albo projekt trwa na tyle długo, że może powstać tzw. zakład podatkowy – konsekwencje mogą obejmować nie tylko pracowników, ale również firmę.
Dlatego w trakcie projektu warto sprawdzać:
- ile dni realnie przebywają pracownicy w Niemczech,
- czy budowa nie zbliża się do progu powstania zakładu,
- jakie obowiązki podatkowe mogą powstać po stronie przedsiębiorcy.
Bo przekroczenie 183 dni w Niemczech to nie teoria. To realne ryzyko podatkowe.
Poniższa scena jest ilustracją, nie opisem rzeczywistej sprawy. Poranek w biurze rachunkowym zapowiadał się rutynowo. Pani Ewa, księgowa, właśnie zaparzyła poranną kawę, gdy do jej biura wszedł Tomek – młody przedsiębiorca z branży budowlanej. Jego twarz wyrażała niepokój.
Zarabiasz za granicą? Zostaw księgowość i A1 specjalistom.
Specjalizujemy się w obsłudze firm działających międzynarodowo. Przejmiemy od Ciebie cały ciężar formalności – od występowania o Zaświadczenia A1 ZUS i ich rozliczania, po kompleksową księgowość Twojej firmy. Opisz krótko swoją sytuację, a my przygotujemy wycenę dopasowaną do Twojego biznesu.
„Pani Ewo, mam problem,” westchnął Tomek, opadając na krzesło. „Dostałem właśnie pismo z niemieckiego urzędu skarbowego. Podobno moi pracownicy za długo przebywali w Niemczech i urząd pyta o podatki. Ale przecież mają zaświadczenia A1! O co w tym wszystkim chodzi?”
Ewa uśmiechnęła się ze zrozumieniem. – „Tomku, wpadłeś w pułapkę, w którą łatwo wpaść. Zaświadczenie A1 to nie jest magiczny dokument, który rozwiązuje wszystkie problemy. Wyjaśnię Ci, co A1 załatwia, a czego nie.”
Key takeaways
- A1 dotyczy wyłącznie ubezpieczeń społecznych (składek), nie podatków dochodowych.
- „183 dni” to jeden z trzech warunków podatkowych z umowy o unikaniu podwójnego opodatkowania (np. PL-DE, art. 15 ust. 2) i działa niezależnie od A1.
- Umowa PL-DE liczy pobyt w Niemczech, a nie same dni pracy. Według wytycznych niemieckiego Ministerstwa Finansów do dni pobytu wchodzą m.in. dzień przyjazdu i dzień wyjazdu oraz soboty, niedziele i święta spędzone na miejscu.
- Rotacja pracowników nie rozwiązuje problemu, gdy powstaje „zakład” (permanent establishment): wynagrodzenie ponoszone przez zakład nie korzysta z art. 15 ust. 2, więc Niemcy mogą je opodatkować niezależnie od liczby dni pobytu.
- Pomaga prosty proces: kalendarz wyjazdów + dowody pobytu + comiesięczny monitoring + analiza ryzyka zakładu przed przekroczeniem progów z umowy.
Zasada 183 dni a zaświadczenie A1 – co to znaczy w praktyce?
– „Wyobraź sobie firmę budowlaną, taką jak Twoja. Wysyła pracowników do Niemiec, wszyscy mają zaświadczenia A1. Wydaje jej się, że wszystko jest w porządku. Do czasu…”
Ewa przerwała na moment, biorąc łyk kawy. – „Przypuśćmy, że niemiecki urząd zapyta o dni pobytu i okaże się, że część pracowników spędziła w Niemczech ponad 183 dni w dwunastomiesięcznym okresie. Wtedy Niemcy mogą opodatkować ich wynagrodzenie, mimo A1. Samo przekroczenie 183 dni nie jest karą: to jeden z warunków, od których zależy, czy wynagrodzenie jest opodatkowane tylko w Polsce.”
Tomek zbladł. – „Ale jak to? Przecież jest zaświadczenie A1…”
Masz A1 i projekt za granicą? Zadzwoń i omówmy Twój przypadek A1 oraz rozliczenia wyjazdów pracowników.
Daty pobytu i warunki projektu mają znaczenie dla osobnej analizy podatkowej.
Jeśli chcesz uporządkować rozliczenia pracowników delegowanych, zadzwoń – omówimy Twój przypadek A1.
Czym naprawdę jest A1?
– „Zobacz,” Ewa sięgnęła po czystą kartkę: – „Wyjaśnię Ci to prosto. Zaświadczenie A1 mówi tylko o jednej rzeczy: do którego państwa należą składki społeczne Twojego pracownika. To wszystko. Podatku dochodowego ono nie rozstrzyga.”
– „Wyobraź sobie, że wysyłasz pracownika za granicę. A1 to jakby taki bilet na przejazd polskim pociągiem ZUS-owym. Ale podatki? To zupełnie inny pociąg, jadący po innych torach.”
Zasada 183 dni – co musisz wiedzieć?
-„Ta zasada ma trzy warunki. Wynagrodzenie pracownika mającego miejsce zamieszkania w Polsce jest opodatkowane tylko w Polsce, jeżeli: pracownik przebywa w Niemczech nie dłużej niż 183 dni w dwunastomiesięcznym okresie rozpoczynającym się lub kończącym w danym roku podatkowym, wynagrodzenie jest wypłacane przez pracodawcę lub w jego imieniu, a pracodawca nie ma w Niemczech miejsca zamieszkania ani siedziby, i wynagrodzenia nie ponosi zakład ani stała placówka pracodawcy w Niemczech. Są też wyjątki: jeśli pracownik wykonuje w ramach pracy najemnej również usługi na rzecz innej osoby niż pracodawca, która bezpośrednio lub pośrednio kontroluje sposób ich wykonania, a pracodawca nie ponosi odpowiedzialności ani ryzyka za wynik pracy (art. 15 ust. 3 umowy PL-DE), te trzy warunki nie wystarczają. Jeśli któryś warunek nie jest spełniony, Niemcy mogą opodatkować wynagrodzenie. I nie ma znaczenia, że pracownik ma A1 z Polski.”
-„Ale jak to policzyć?” – Tomek był wyraźnie zaniepokojony.
„Według wytycznych niemieckiego Ministerstwa Finansów do dni pobytu w Niemczech liczysz m.in.:
– Dni pracy.
– Weekendy spędzone za granicą.
– Dzień przyjazdu i dzień wyjazdu, każdy jako pełny dzień.
– Urlop spędzony w Niemczech w związku z pracą (bezpośrednio przed nią, w jej trakcie lub po niej).
– Dni choroby spędzone w Niemczech, chyba że choroba uniemożliwiała wyjazd, a bez niej pracownik mieściłby się w limicie 183 dni.”
– A gdybym tak po prostu wymieniał chłopaków na budowie co kilka miesięcy? – twarz Tomka nagle się rozjaśniła. – Zanim jednemu minie 183 dni, wyślę na jego miejsce drugiego. Taka rotacja, system idealny!
Uśmiech zniknął z twarzy Ewy. Księgowa pochyliła się nad biurkiem i spojrzała na niego bardzo poważnie. – Tomku, w branży budowlanej to może nie wystarczyć. Rotacja nie pomoże, jeśli sam plac budowy stanie się zakładem. Przy A1 może też naruszyć warunek delegowania z art. 12 ust. 1 rozporządzenia 883/2004: nowy pracownik nie może być wysłany po to, by zastąpić inną delegowaną osobę.
– Dlaczego? Przecież żaden pracownik nie przekroczy limitu… – Tomek znów poczuł niepokój.
– Bo w umowie PL-DE istnieje coś takiego jak zakład podatkowy. Plac budowy albo prace budowlane lub instalacyjne stanowią zakład tylko wtedy, jeżeli trwają dłużej niż dwanaście miesięcy. Według Komentarza OECD do art. 5 Modelowej Konwencji wykonawca generalny wlicza czas podwykonawców pracujących w ramach powierzonego mu projektu. Jeśli prace prowadzone przez Twoją firmę na tej budowie (także przez jej podwykonawców) przekroczą próg, a wynagrodzenia pracowników są ponoszone przez ten zakład, warunek 183 dni przestaje chronić: Niemcy mogą opodatkować wynagrodzenie tych pracowników, których praca i wynagrodzenie są przypisane zakładowi, nawet jeśli ktoś przyjechał w ramach „rotacji” tylko na dwa tygodnie. Po stronie firmy Niemcy mogą też opodatkować zyski przypisane temu zakładowi.
Ile można pracować na A1 w Niemczech?
Przy delegowaniu na zasadach art. 12 ust. 1 rozporządzenia 883/2004 przewidywany okres pracy nie może przekraczać 24 miesięcy, a pracownik nie może być wysłany w zastępstwie innej delegowanej osoby. To nie jest ogólny maksymalny okres każdego A1. A1 dotyczy wyłącznie składek na ubezpieczenia społeczne.
Jeżeli pytasz: ile można pracować na A1 w Niemczech bez podatku – odpowiedź zależy od spełnienia warunków z umowy o unikaniu podwójnego opodatkowania, w tym limitu 183 dni, tego, że wynagrodzenie wypłaca pracodawca (lub ktoś w jego imieniu), który nie ma w Niemczech miejsca zamieszkania ani siedziby, oraz braku zakładu, który ponosiłby to wynagrodzenie.
Zaświadczenie A1 i 183 dni: jak się uchronić przed problemami?
Ewa wyciągnęła z szuflady kalendarz.
-„Zobacz, taki prosty system możesz wprowadzić u siebie:
1. Zapisuj każdy wyjazd pracownika w specjalnym kalendarzu
2. Co miesiąc sprawdzaj, ile dni każdy spędził za granicą
3. Zbieraj bilety, faktury za hotele – wszystko, co pokazuje, gdzie pracownik faktycznie przebywał
4. Gdy projekt zbliża się do 12 miesięcy, sprawdź z doradcą podatkowym, czy w Niemczech może powstać zakład i jakie obowiązki z tego wynikają.„
Praktyczne wskazówki
-„A teraz, Tomku, dam Ci kilka konkretnych rad:
1. Zawsze planuj z wyprzedzeniem długie projekty zagraniczne.
2. Monitoruj próg powstania zakładu: W umowie PL-DE plac budowy albo prace budowlane lub instalacyjne stanowią zakład, gdy trwają dłużej niż 12 miesięcy (w innych krajach próg wynika z właściwej umowy). Liczy się czas, przez jaki Twoja firma prowadzi prace na tej budowie, a nie pobyt pojedynczego pracownika. Według Komentarza OECD do art. 5 Modelowej Konwencji wykonawca generalny uwzględnia czas swoich podwykonawców w powierzonym mu projekcie; podwykonawca ocenia czas własnych prac, bez automatycznego doliczania czasu innych firm na budowie. Jeśli prace Twojej firmy trwają dłużej niż 12 miesięcy, Twoja firma może mieć „zakład” w Niemczech, a Niemcy mogą opodatkować zyski przypisane temu zakładowi, niezależnie od rotacji ludzi.
3. Zamiast rotacji – kalkulacja: Jeśli wiesz, że projekt przekroczy terminy z umowy o unikaniu podwójnego opodatkowania, sprawdź wcześniej z doradcą podatkowym, jakie obowiązki podatkowe mogą powstać w Niemczech, zamiast sztucznie wymieniać kadrę.
4. Prowadź kartę obecności (Ewidencję): Powinieneś wiedzieć, ile dni w dwunastomiesięcznym okresie rozpoczynającym się lub kończącym w danym roku podatkowym każdy pracownik przebywał w Niemczech.
5. Przy dłuższych projektach skonsultuj się ze swoim biurem rachunkowym lub doradcą podatkowym.
6. Nie zakładaj, że A1 załatwia wszystko.”
Dlaczego łatwo przeoczyć zasadę 183 dni a zaświadczenie A1?
– Tomku, wiesz, skąd mogą brać się te problemy? – kontynuowała Ewa. – Przedsiębiorca, który dobrze zna polskie przepisy, może zakładać, że za granicą jest podobnie. Można wypełnić wnioski, pilnować dokumentów z ZUS i być przekonanym, że to wystarczy. Tymczasem przepisy podatkowe innego kraju działają niezależnie od polskiego systemu i od zaświadczenia A1. Zasada 183 dni a zaświadczenie A1 to temat, który łatwo pominąć, bo wydaje się zbyt skomplikowany.
– Dlatego warto pytać na czas – uśmiechnęła się. – Lepiej sprawdzić warunki z umowy, zanim urząd zacznie o nie pytać.
Szczęśliwe zakończenie
Tomek wyszedł z biura Ewy z nową wiedzą i planem działania: ewidencja pobytów, kontrola progu 12 miesięcy i rozmowa o projekcie z doradcą, zanim przekroczy on progi z umowy.
-„Najważniejsze,” przypomniała mu Ewa na pożegnanie, „że teraz już wiesz: A1 to nie wszystko. Pilnuj tych 183 dni i terminów z umowy jak oka w głowie!”
Praktyczna ściągawka dla przedsiębiorcy:
✅ Zaświadczenie A1 = tylko ubezpieczenia społeczne
✅ 183 dni = jeden z warunków, by wynagrodzenie było opodatkowane tylko w Polsce
✅ Dokumentacja pobytów = podstawa prawidłowej oceny
✅ Konsultacja przed długim projektem = rozeznanie, jakie obowiązki mogą powstać
✅ Czas trwania projektu = sprawdź, czy zbliża się do progu zakładu (w umowie PL-DE: 12 miesięcy dla budowy lub montażu).
Podsumowując: przekroczenie 183 dni za granicą to sygnał do analizy podatkowej, nawet jeśli A1 jest poprawnie wydane.
Źródła urzędowe
| Instytucja / dokument | Zakres źródła |
|---|---|
| ELI – umowa PL-DE | Umowa między Rzecząpospolitą Polską a Republiką Federalną Niemiec w sprawie unikania podwójnego opodatkowania (szczególnie art. 5 dot. zakładu, art. 7 dot. zysków przedsiębiorstw i art. 15 dot. pracy najemnej). |
| ELI – ustawa o PIT | Ustawa o podatku dochodowym od osób fizycznych (ustawa o PIT) – w zakresie nieograniczonego i ograniczonego obowiązku podatkowego (Art. 3). |
| EUR-Lex | Rozporządzenie PE i Rady (WE) nr 883/2004 w sprawie koordynacji systemów zabezpieczenia społecznego oraz rozporządzenie wykonawcze (WE) nr 987/2009 (konsolidacja z 2018 r.). Aktualne od 1 listopada 2026 r. brzmienie art. 19 ust. 2-3 rozporządzenia 987/2009 wynika z rozporządzenia (UE) 2026/2359 – podstawa wydawania A1. |
| OECD – źródło interpretacyjne | Komentarz do art. 5 Modelowej Konwencji OECD z 2010 r., pkt 19 – czas prac podwykonawców przy ocenie zakładu na budowie. Komentarz wyjaśnia interpretację, nie jest treścią umowy PL-DE. |
| ELI – ustawa o systemie ubezpieczeń społecznych | Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (ZUS jako instytucja właściwa w rozumieniu rozporządzeń o koordynacji, art. 68a) |
| Komisja Europejska – Your Europe | Formularze potwierdzające Twoje prawo do świadczeń w innym państwie UE |
| EUR-Lex | Dyrektywa (UE) 2018/957 zmieniająca dyrektywę 96/71/WE dotyczącą delegowania pracowników w ramach świadczenia usług. |
| Komisja Europejska – Your Europe | Pracownicy delegowani w UE: wytyczne i przepisy o zabezpieczeniu społecznym (Your Europe, Komisja Europejska) |
| BMF i niemiecka ordynacja podatkowa | Pismo niemieckiego Ministerstwa Finansów (BMF) z 12 grudnia 2023 r., zmienione pismem z 19 grudnia 2025 r., o opodatkowaniu wynagrodzeń według umów o unikaniu podwójnego opodatkowania (pełny tekst) oraz niemiecka ordynacja podatkowa: § 233a AO (oprocentowanie różnicy podatkowej, przy dopłacie lub zwrocie) i § 152 AO (dodatek za niezłożenie lub spóźnione złożenie deklaracji). |
Przykład ilustracyjny
Przykład ilustracyjny oparty na typowych sytuacjach.
Załóżmy, że firma wysyła pracownika do Niemiec, ma A1 i liczy tylko dni wyjazdu. W takim przypadku trzeba osobno sprawdzić ubezpieczenia oraz trzy warunki z umowy podatkowej: pobyt, pracodawcę i zakład ponoszący wynagrodzenie.
Przed rozmową przygotuj kraj, liczbę pracowników i orientacyjne okresy wyjazdów. Skontaktuj się z nami, aby omówić swój przypadek A1 i rozliczenia pracowników.
Dbamy o to, aby nasze artykuły były praktyczne i oparte na realnym doświadczeniu.
Pamiętaj jednak, że delegowanie pracowników i zaświadczenia A1 z ZUS wymagają indywidualnej analizy – liczą się kraj pracy, branża, czas wyjazdu i sytuacja każdego pracownika. To, co działa w jednym przypadku, w innym może wyglądać zupełnie inaczej.
Jeśli chcesz mieć pewność, że wyjazdy Twoich pracowników są przygotowane prawidłowo,
skontaktuj się z nami – Biuro Rachunkowe Precyzja chętnie Ci w tym pomoże.

Olga Bielecka — Główna Księgowa i Partner Zarządzający w Biurze Rachunkowym Precyzja Sp. z o.o. Tworzy eksperckie treści na blog biuroprecyzja.pl, koncentrując się na rozliczeniach JDG z dochodami zagranicznymi, zaświadczeniach A1, rezydencji podatkowej i delegowaniu pracowników w UE. Opracowuje praktyczne artykuły dotyczące podatków, ZUS i obowiązków formalnych przedsiębiorców działających transgranicznie. Jej publikacje pomagają uporządkować proces rozliczeń, lepiej zrozumieć zasady dokumentacji A1 oraz ograniczyć ryzyko błędów przy działalności prowadzonej w Polsce i za granicą.
LinkedIn →Przeczytaj również

lis 12, 2026
Jak uzyskać A1 na JDG, zanim przepadnie ci kontrakt
paź 05, 2026
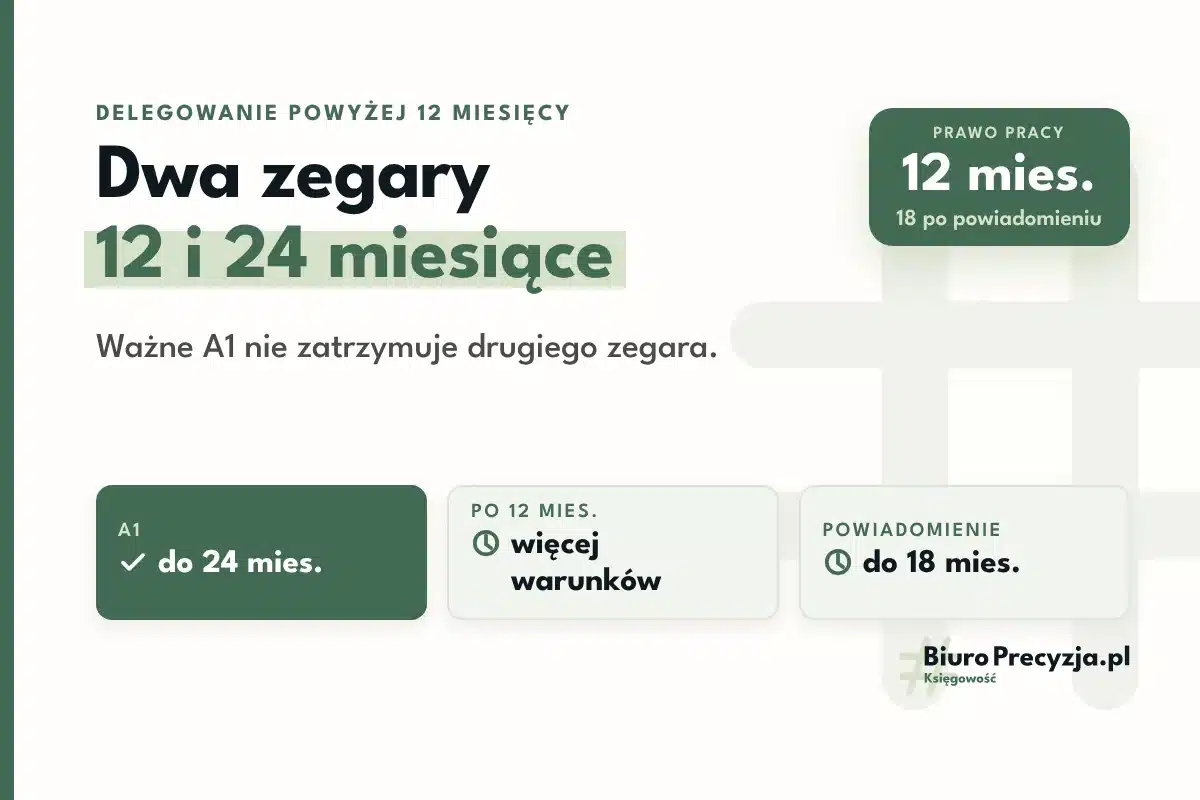
Delegowanie dłużej niż 12 miesięcy – kiedy pracownika obejmują niemal wszystkie warunki pracy kraju przyjmującego
paź 05, 2026

Witam, posiadam A1 (tymczasowe przeniesienie działalności do Niemiec na czas 24miesiace) czy w tym czasie mogę pracować i wystawiać rachunki w Polsce?
Panie Patryku,
Mimo przeniesienia działalności do Niemiec, istnieje możliwość wykonywania pewnych czynności i wystawiania rachunków w Polsce. Należy jednak pamiętać, że głównym miejscem prowadzenia działalności powinna być lokalizacja wskazana w zaświadczeniu A1 (czyli Niemcy). Działalność w Polsce nie może stanowić znacznej części obrotów i powinna być pomocnicza lub incydentalna.
Witam kolega pracuje w Holandii ma jdg i płaci podatki w pl i rozlicza się w pl od .03.2023 miał a1 na rok czasu od tej pory go nie ma bo księgowa miała go złożyć ale tego nie zrobiła a nadal pracuje w Holandii czy może złożyć wniosek wstecz ?
Dzień dobry,
W opisanej sytuacji istotne jest, że zaświadczenie A1 potwierdza podleganie polskiemu systemowi ubezpieczeń społecznych podczas pracy za granicą. ZUS co do zasady nie wydaje zaświadczenia A1 z mocą wsteczną, ale istnieje możliwość jego uzyskania w uzasadnionych przypadkach. Decydującym czynnikiem będzie to, czy przedsiębiorca rzeczywiście spełniał warunki do jego otrzymania w danym okresie.
Rekomenduję jak najszybszy kontakt z ZUS i złożenie stosownego wniosku, najlepiej z wyjaśnieniem sytuacji i dokumentami potwierdzającymi działalność i opłacanie składek w Polsce. Warto także skonsultować sprawę z doradcą podatkowym lub księgowym, który dokładnie przeanalizuje indywidualną sytuację.
Należy pamiętać, że aby udzielić precyzyjnej odpowiedzi, konieczna jest pełna analiza sytuacji prawno-podatkowej.
Witam mam dzislalnosc w polsce I pracuje na umowe o prace w niemczech czy moge swojemu pracodawcy wystawić też rachunek zaznaczę ze na umowie mam 75 godzin po tem chce mu wystawić rachunek odziekuje za odpowiedź pozdrawiam
Dzień dobry,
Formalnie prowadzenie JDG w Polsce i jednoczesne zatrudnienie na umowę o pracę w Niemczech nie wyklucza się – można mieć oba tytuły równolegle. Pytanie, czy może Pan wystawić rachunek/fakturę swojemu niemieckiemu pracodawcy, jest jednak bardziej delikatne, niż wynika z samej możliwości posiadania JDG.
Jeśli usługi, które chciałby Pan zafakturować, są tego samego rodzaju co praca wykonywana w ramach umowy o pracę (czyli w praktyce dokładałby Pan „nadgodziny” fakturą zamiast przez umowę), niemieckie urzędy (podobnie jak polskie) mogą to zakwestionować jako obejście przepisów o zatrudnieniu – tzw. ukryte/fikcyjne samozatrudnienie (Scheinselbstständigkeit). Ryzyko jest tym większe, jeśli praca jest wykonywana na tych samych zasadach, w tym samym miejscu i pod tym samym nadzorem, co etat.
Żeby to ocenić, trzeba znać charakter obu form współpracy: czy praca fakturowana rzeczywiście różni się od zakresu umowy o pracę (inny rodzaj zadań, inna organizacja czasu, inny klient), czy pracodawca jest świadomy i zgadza się na taki układ, oraz co dokładnie przewiduje Pana umowa o pracę (np. zakaz dodatkowego zatrudnienia/działalności konkurencyjnej). Ryzyko zakwestionowania przez ZUS dotyczy przede wszystkim sytuacji, w której Pana pracodawcą jest podmiot polski, a fakturowana praca jest w istocie tożsama z pracą wykonywaną na etacie – wtedy ZUS może badać, czy dodatkowe fakturowanie nie jest obejściem obowiązku składkowego, z konsekwencjami takimi jak doszacowanie składek i odsetki. Jeśli natomiast Pana pracodawcą jest podmiot niemiecki, właściwość ZUS zależy od ustalonego ustawodawstwa (np. na podstawie A1), więc ocena wygląda inaczej. To jest temat, w którym zdecydowanie polecamy indywidualną analizę przed wystawieniem takiego rachunku, a nie po fakcie.
Pozdrawiam serdecznie,
Olga Bielecka
Witam, a co w takich sytuacjach gdy ktoś pracuje w Holandii.
Nie prowadzi JDG w Polsce. Jest pracownikiem oddelegowanym do pracy w NL. Też musi mieć A1?
Inna sytuacja:
Praca w Holandii bezpośrednio u pracodawcy, umowa holenderska. Czy trzeba mieć A1?
Gdybym prowadził własną firmę w Holandii, tam zarejestrowaną?
Panie Piotrze,
Mam za mało informacji na temat pańskiej sytuacji aby odpowiedzieć na te pytania precyzyjnie. Jednak, ogólnie, w opisanych przez Pana sytuacjach zasady są następujące:
1. Jeśli jest Pan zatrudniony przez polskiego pracodawcę i został Pan oddelegowany do pracy w Holandii, wówczas zaświadczenie A1 jest obowiązkowe. Dokument ten potwierdza, że pozostaje Pan objęty polskim systemem ubezpieczeń społecznych, a więc składki są nadal odprowadzane w Polsce. Dzięki temu uniknie Pan konieczności płacenia podwójnych składek – zarówno w Polsce, jak i Holandii.
2. Natomiast gdyby pracował Pan bezpośrednio u holenderskiego pracodawcy na podstawie holenderskiej umowy, wtedy zaświadczenie A1 nie jest wymagane. W takiej sytuacji jest Pan automatycznie objęty holenderskim systemem ubezpieczeń społecznych, a składki są odprowadzane przez holenderskiego pracodawcę. Jeżeli zdecyduje się Pan otworzyć działalność gospodarczą w Holandii, wówczas będzie Pan zobowiązany do płacenia tam podatków. Wynika to z faktu, że działalność gospodarcza zarejestrowana w Holandii automatycznie podlega holenderskiemu systemowi podatkowemu, a tym samym obowiązkowi odprowadzania podatku dochodowego oraz składek na ubezpieczenia społeczne w tym kraju. Jeżeli jednak Pana miejsce zamieszkania i tzw. centrum interesów życiowych pozostanie w Polsce, będzie Pan zobowiązany do rozliczania całości dochodów również w polskim urzędzie skarbowym, przy czym podatek zapłacony w Holandii będzie można odliczyć zgodnie z polsko-holenderską umową o unikaniu podwójnego opodatkowania. To jednak musi Pan odpowiednio udokumentować.
Dzień dobry, mamy zatrudnionych pracowników na umowę o pracę w Polskiej Spółce. Pracownicy różni są często delegowani do prac montażowych np. w Niemczech, Belgi.
Czy prawidłowe będzie jeżeli wystąpimy z wnioskami o A1 na zapas np. wystąpimy o A 1 dla Pana Kowalskiego od dnia 01.05.2025 do końca 31.12.2025. Ale nie wiemy kiedy ten Pan faktycznie pojedzie i ile czasu go nie będzie, może wyjść tak, że pojedzie na 1 tydzień w czerwcu, potem na cały wrzesień, następnie w listopadzie na 2 tygodnie i do końca roku już nie będzie wyjeżdżał. W czasie kiedy nie będzie wyjazdów zagranicznych będzie pracował dla nas w Polsce. Kolejny wniosek o A 1 wystawilibyśmy po upływie 2 miesięcy czyli np. od 01.03.2026 rok.
Pani Agnieszko,
Przy składaniu wniosku o zaświadczenie A1 dla pracownika delegowanego, ZUS często wymaga przedstawienia szczegółowego grafiku pracy na cały wnioskowany okres – zwłaszcza gdy delegowanie ma charakter przerywany (np. kilka wyjazdów w różnych miesiącach) i przeplatane jest pracą w Polsce.
Taki harmonogram powinien zawierać:
– daty planowanych wyjazdów za granicę (z podaniem kraju),
– daty pracy w Polsce między wyjazdami,
– informację, że pracownik stale wykonuje pracę na rzecz polskiej firmy.
To pozwala ZUS ustalić, czy spełnione są warunki z art. 12 rozporządzenia 883/2004 – czyli czy mamy do czynienia z rzeczywistym delegowaniem pracownika z Polski.
Jednocześnie podkreślam, że kwestie delegowania pracowników są skomplikowane i każdorazowo wymagają indywidualnej analizy. Na podstawie ogólnych informacji nie da się jednoznacznie przesądzić, czy A1 zostanie wydane. W przedstawionej sprawie również brakuje istotnych danych.
Pozdrawiam serdecznie,
Dzień Dobry.
Prowadzę JDG, posiadam zaświadczenie A1. Mam podpisaną umowę z polską spółką na wykonywanie zleceń dla zagranicznych firm. Faktyczną pracę świadczę za granicą, jednak rozliczam się z polską spółką.
Czy taka forma podwykonawstwa nie sprowadzi na mnie problemów? Czy mimo tego muszę spełnić warunek uzyskania 25% przychodu w polsce, pomimo, iż rozliczam się z polskim podmiotem?
Z góry dziękuję za odpowiedź
Dzień dobry,
W kontekście przepisów unijnych o koordynacji systemów zabezpieczenia społecznego liczy się miejsce faktycznego wykonywania pracy, a nie siedziba płatnika faktury.
Jeśli fizycznie świadczy Pan usługi np. w Niemczech, to fakt, że faktura jest wystawiana na polską firmę, nie czyni tego przychodu „polskim” w rozumieniu zasady 25%. Dla ZUS-u i zagranicznych urzędów (np. niemieckiego Zollamt) jest to przychód wypracowany na terytorium innego państwa członkowskiego.
Tylko prace wykonywane faktycznie na terenie kraju są zaliczane do 25%. Zastrzegam przy tym, że próg 25% dotyczy konkretnie sytuacji pracy w dwóch lub więcej państwach – jeśli Pana A1 zostało lub będzie wydane na innej podstawie (np. czasowe przeniesienie działalności za granicę), sam próg 25% może nie mieć w ogóle zastosowania. To, która podstawa dotyczy Pana sytuacji, warto potwierdzić indywidualnie – i niezależnie od podstawy, proszę zachować dokumentację potwierdzającą, gdzie faktycznie wykonywana jest praca (np. terminarz zleceń, korespondencję z klientem, dokumentację podróży) – może być potrzebna przy kontroli ZUS lub zagranicznej inspekcji.
Pozdrawiam serdecznie,
Dzień dobry moje pytanie brzmi ile procent niemiecki pracodawca zabiera mi z godziny jeżeli mam druk A1 pozytywny
Panie Leszku,
Zaświadczenie A1 nie ma wpływu na to, ile pracodawca „zabiera z godziny” – A1 potwierdza tylko, w którym kraju odprowadzane są Pana składki na ubezpieczenie społeczne (czyli że zostaje Pan przy polskim ZUS, a nie niemieckim systemie), a nie wysokość wynagrodzenia netto ani sposób jego wyliczenia.
To, ile faktycznie zostaje „na rękę” z każdej godziny, zależy od formy współpracy: jeśli ma Pan niemiecką umowę o pracę, liczą się tam niemieckie potrącenia (podatek, składki) wynikające z tej umowy i niemieckich przepisów; jeśli rozlicza się Pan z niemieckim podmiotem jako polska działalność gospodarczą (B2B, na podstawie faktury), to inny model – rozlicza Pan wtedy polskie składki ZUS i podatek od działalności, a stawka na fakturze to zwykle stawka brutto dla usługi, nie „wynagrodzenie za godzinę” w rozumieniu niemieckiego prawa pracy. Te dwa warianty nie działają tak samo, więc warto najpierw ustalić, który z nich faktycznie Pana dotyczy.
Żeby to policzyć, potrzebowałby Pan wglądu w konkretną umowę/stawkę i sposób rozliczenia – to najlepiej sprawdzić w umowie z niemieckim podmiotem lub w Pana biurze rozliczającym działalność, bo samo posiadanie A1 tego nie wyjaśni.
Pozdrawiam serdecznie,
Olga Bielecka
Dzień dobry. Załóżmy że zakładam działalność w Polsce 16 lutego 2026r. Po dwóćh miesiącach dopiero mogę wnioskować o zaświadczenie A1. Po uzyskaniu zaświadczenia dostaję zlecenia na pracę w Niemczech. Powiedzmy że wyjeżdzam do pracy 31.05.2026r. na dwa tygodnie. Wracam do Polski na 2 tygodnie i znowu wyjeżdzam tam do pracy. Czy te 183 dni liczę od 31.05.2026r. do 31.05.2027r? Bo jest to dla mnie okres 12miesięczny
Pani Katarzyno,
Warto rozdzielić dwa liczniki, bo w Pani przykładzie łatwo je pomylić.
Zaświadczenie A1 dotyczy ubezpieczenia społecznego i jego wydanie/ważność nie jest liczone „od 183 dni” – to inny licznik niż rezydencja podatkowa. Dodatkowo samo „183 dni” pojawia się w różnych kontekstach podatkowych i nie zawsze dotyczy tego samego: osobno ocenia się rezydencję podatkową (gdzie Pani mieszka dla celów podatku), a osobno – w niektórych umowach – zasady opodatkowania konkretnego dochodu z pracy najemnej wykonywanej w danym państwie. Konkretny sposób liczenia (rok kalendarzowy czy dowolne kolejne 12 miesięcy) zależy od tego, co przewiduje umowa o unikaniu podwójnego opodatkowania między Polską a Niemcami i którego z tych testów dotyczy – to nie jest jedna uniwersalna reguła dla wszystkich sytuacji.
W opisanym przez Panią scenariuszu (wyjazdy przeplatane pobytem w Polsce, w sumie krótsze niż pół roku) prawdopodobnie nie przekroczy Pani 183 dni pobytu w Niemczech w żadnym z możliwych sposobów liczenia, ale żeby to potwierdzić z pełną precyzją, trzeba zsumować rzeczywiste dni pobytu w Niemczech w danym okresie rozliczeniowym przewidzianym przez umowę – to policzalne, ale wymaga dokładnego kalendarza wyjazdów, nie samego wzoru.
Pozdrawiam serdecznie,
Olga Bielecka
dzień dobry prowadzę JDG pracuje w Holandii, mam A1 na rok bo na rok ma. umowę 31 stycznia umowa wygasa i mam pytanie czy mogę pracować w nieskonczonosc na A1? bo chciałbym dalej pracowac w tej firmie tylko czy mogę ?
Panie Kamilu,
Zaświadczenie A1 jest wydawane zawsze na konkretny okres i dla konkretnej sytuacji – samo w sobie nie daje prawa do pracy bezterminowo.
Jeżeli spełnione są właściwe warunki (różne w zależności od podstawy wydania A1), możliwe jest uzyskanie kolejnego zaświadczenia tak, aby obowiązywało od dnia następującego po zakończeniu poprzedniego – bez przerwy w ciągłości.
Na tym etapie nie mogę jednak udzielić precyzyjnej odpowiedzi, ponieważ brakuje kluczowych informacji, w szczególności:
• na jakiej podstawie (który przepis / tryb, np. art. 12 czy art. 13) zostało wydane dotychczasowe A1,
• czy zostały spełnione warunki do jego prawidłowego „rozliczenia” i potwierdzenia, że sytuacja faktyczna odpowiadała temu, co było we wniosku.
Panie Kamilu,
Co do zasady nie można pracować „w nieskończoność” na tym samym A1. Formularz A1 dotyczy pracy za granicą przez określony czas, a przy delegowaniu osoby prowadzącej działalność co do zasady chodzi o okres do 2 lat. 
Jeżeli ma Pan A1 tylko do 31 stycznia, to po tej dacie trzeba sprawdzić, na jakiej podstawie dalej miałaby być wykonywana praca. Czasem możliwe jest wystąpienie o dalsze objęcie polskim systemem, ale nie działa to automatycznie i zwykle wymaga nowej oceny albo zgody właściwych instytucji. 
Najkrócej: nie zakładałbym, że można dalej pracować bez końca na obecnym A1. Trzeba sprawdzić, czy w Pana sytuacji jest podstawa do kolejnego A1 albo innego rozwiązania.
Dzień dobry, jestem ryczałtowcem i wykonuje usługi elektryczne w Niemczech dla Polskiej firmy, mam A1 i zwolnienie z podatku Freistellung, pracuje w systemie rotacyjnym 4 na 1 tydzień, rodzinę i dom mam w Polsce i tu jestem rezydentem podatkowym. Czy dotyczy mnie zasada 183 dni i co jeżeli je przekroczę jakie konsekwencje?
Pani Magdo,
Tak jak w podobnych pytaniach – to dwa osobne tematy, mimo że dotyczą tego samego wyjazdu.
ZUS/A1: posiadanie A1 potwierdza, że przy pracy w Niemczech zostaje Pani w polskim systemie ubezpieczeń społecznych. To osobna kwestia od podatku dochodowego.
183 dni i rezydencja podatkowa: skoro rodzina, dom i centrum interesów życiowych zostają w Polsce, a system rotacyjny 4 na 1 (tydzień pracy w Niemczech, tydzień w Polsce) sprawia, że regularnie wraca Pani do kraju, to często – choć nie zawsze – w takiej sytuacji nadal jest Pani polskim rezydentem podatkowym. Decyduje całokształt okoliczności, w tym rzeczywiste centrum interesów życiowych, a nie tylko sam schemat 4/1 – rezydencja nie zmienia się automatycznie po samym przekroczeniu 183 dni, ale też nie jest zagwarantowana samym pozostaniem poniżej tego limitu. Kryterium 183 dni jest tu jedną z przesłanek, nie jedynym testem, i warto pamiętać, że „183 dni” pojawia się też w innym kontekście – zasadach opodatkowania konkretnego dochodu z pracy najemnej wykonywanej w Niemczech – co jest odrębną oceną od samej rezydencji.
To, co warto sprawdzić indywidualnie, to czy praca budowlana/elektryczna wykonywana fizycznie w Niemczech nie rodzi tam dodatkowych obowiązków rejestracyjnych lub podatkowych niezależnie od Pani polskiej rezydencji (np. w związku z Freistellung, o którym Pani pisze) – to bywa uregulowane inaczej niż sama rezydencja osoby fizycznej. Rekomendujemy sprawdzenie tego wspólnie z księgowością obsługującą Pani ryczałt.
Pozdrawiam serdecznie,
Olga Bielecka
Witam.
Pracując w Belgii na A1 na hali produkcyjnej obowiązują mnie te same przepisy 183 dni?
Panie Emilu,
Zasady 183 dni dotyczą rezydencji podatkowej (gdzie płaci Pan podatek dochodowy), a nie samego faktu posiadania A1 – to, że pracuje Pan na hali produkcyjnej, a nie w innym zawodzie, nie zmienia tej zasady, więc kryterium jako takie „obowiązuje” Pana tak samo jak każdego innego pracownika delegowanego do Belgii. Zaznaczam przy tym, że „183 dni” pojawia się w różnych kontekstach podatkowych i nie zawsze dotyczy tego samego – osobno ocenia się rezydencję, osobno (w niektórych umowach) zasady opodatkowania konkretnego dochodu z pracy najemnej w danym państwie.
To, czy w Pana konkretnej sytuacji faktycznie dojdzie do zmiany rezydencji podatkowej, zależy od długości i charakteru pobytu w Belgii oraz od tego, gdzie pozostaje Pana ośrodek interesów życiowych – a szczegółowy sposób liczenia tego okresu (np. rok kalendarzowy czy inny) wynika z umowy o unikaniu podwójnego opodatkowania między Polską a Belgią. Jeśli chce Pan mieć pewność co do swojej konkretnej sytuacji (długość delegowania, planowane powroty do Polski), najlepiej to sprawdzić indywidualnie – ogólna zasada bez tych danych nie da precyzyjnej odpowiedzi.
Pozdrawiam serdecznie,
Olga Bielecka