

Weryfikacja VIES (VAT UE) – Sprawdź Numer Kontrahenta Online
Sprawdź numer VAT UE kontrahenta w systemie VIES Komisji Europejskiej. Wyszukiwarka VIES pokaże, czy numer jest aktywny, a także nazwę i adres firmy. Wynik zapiszesz jako PDF – z datą sprawdzenia, jako ślad należytej staranności w VAT.
Stan prawny na: październik 2026 r.
Jak wyszukiwarka VIES interpretuje wyniki?
Numer aktywny oznacza, że kontrahent jest zarejestrowany do transakcji wewnątrzunijnych. To jeden z warunków stawki 0% przy wewnątrzwspólnotowej dostawie towarów (WDT). Przy usługach dla firm z UE VAT zwykle rozlicza nabywca, w ramach odwrotnego obciążenia.
Numer nieaktywny oznacza, że numer jest błędny albo firma nie jest zarejestrowana do transakcji w UE. Zanim wystawisz fakturę ze stawką 0% albo bez polskiego VAT, poproś kontrahenta o wyjaśnienie i sprawdź numer ponownie. Jak rozliczyć taką transakcję, opisujemy w tekście jak poprawnie rozliczać VAT w UE.
Należyta staranność przed fiskusem
- Sprawdzaj numer przed wystawieniem faktury i zapisz wynik jako PDF. VIES pokazuje status na dziś, więc sprawdzenie zrobione kilka miesięcy później nie potwierdzi stanu z dnia transakcji.
- Przechowuj potwierdzenia razem z dokumentami transakcji – warto przez 5 lat od końca roku podatkowego.
- Polskich kontrahentów sprawdzasz na Białej Liście VAT, zwłaszcza przy płatnościach powyżej 15 000 zł. VIES dotyczy transakcji wewnątrzunijnych.
Sprawdzasz kontrahenta dla spółki z o.o.?
Aktywny numer VAT UE to dopiero początek. Od niego zależy, czy dostawa pójdzie ze stawką 0% i kto rozliczy VAT przy usłudze, a w spółce każda taka transakcja musi się potem zgadzać w JPK_VAT i w informacji VAT-UE. Od tych tekstów warto zacząć:
- Księgowość spółki z o.o. z dochodami zagranicznymi – na co uważać
- Transakcja trójstronna uproszczona – jak ją rozliczyć w polskiej spółce
Prowadzimy księgowość spółek z transakcjami w UE. Zobacz, co obejmuje obsługa spółki z o.o.
Warto wiedzieć
- Faktury dla kontrahentów z UE też podlegają KSeF – zobacz, jak działa obowiązkowy KSeF w 2026 r.
- Mała firma może korzystać ze zwolnienia z VAT także w innych krajach UE – procedura SME w praktyce.
- Jedziesz z usługą do innego kraju UE? Sprawdź, kiedy potrzebujesz zaświadczenia A1.
Najczęstsze pytania o weryfikację VAT UE w VIES
Czy numer VAT UE wpisuję z prefiksem kraju, czy bez?
Możesz wpisać numer w obu formatach: z prefiksem kraju albo bez prefiksu. Kraj wybierasz z listy obok, a narzędzie dopasuje numer do zapytania w systemie VIES.
Co oznacza wynik „aktywny”, a co „nieaktywny”?
„Aktywny” oznacza, że kontrahent jest zarejestrowany do transakcji wewnątrzunijnych. „Nieaktywny” oznacza, że numer jest błędny albo firma nie jest zarejestrowana do transakcji UE; wtedy przed rozliczeniem trzeba wyjaśnić status kontrahenta.
Czy wydruk PDF z wyniku wystarcza przy kontroli VAT?
Wydruk PDF potwierdza, że sprawdzenie wykonano w danym dniu. To jeden z elementów należytej staranności w VAT – nie zastępuje dokumentów transakcji ani oceny, jak ją rozliczyć.
Jak długo przechowywać potwierdzenie sprawdzenia VIES?
Potwierdzenia weryfikacji kontrahenta warto archiwizować przez 5 lat, licząc od końca roku podatkowego, najlepiej z widoczną datą sprawdzenia. Weryfikacja wykonana długo po transakcji ma znacznie mniejszą wartość dokumentacyjną.
Czy aktywny numer VAT UE wystarcza, żeby bezpiecznie rozliczyć transakcję unijną?
Status w VIES jest ważny, ale to tylko jeden element. Przy transakcjach unijnych liczą się też właściwa stawka VAT, faktura i dokumentacja transakcji.
Dbamy o to, aby nasze artykuły były praktyczne i oparte na realnym doświadczeniu. Pamiętaj jednak, że podatki i księgowość spółki z kontrahentami lub kontraktami za granicą wymagają indywidualnej analizy – liczą się kraj, umowy i to, jak naprawdę przebiega transakcja. To, co działa w jednym przypadku, w innym może wyglądać zupełnie inaczej. Jeśli chcesz mieć pewność, że Twoja spółka rozlicza się prawidłowo, skontaktuj się z nami – Biuro Rachunkowe Precyzja chętnie Ci w tym pomoże.

Olga Bielecka — Główna Księgowa i Partner Zarządzający w Biurze Rachunkowym Precyzja Sp. z o.o. Tworzy eksperckie treści na blog biuroprecyzja.pl, koncentrując się na rozliczeniach JDG z dochodami zagranicznymi, zaświadczeniach A1, rezydencji podatkowej i delegowaniu pracowników w UE. Opracowuje praktyczne artykuły dotyczące podatków, ZUS i obowiązków formalnych przedsiębiorców działających transgranicznie. Jej publikacje pomagają uporządkować proces rozliczeń, lepiej zrozumieć zasady dokumentacji A1 oraz ograniczyć ryzyko błędów przy działalności prowadzonej w Polsce i za granicą.
LinkedIn →Przeczytaj również
paź 05, 2026
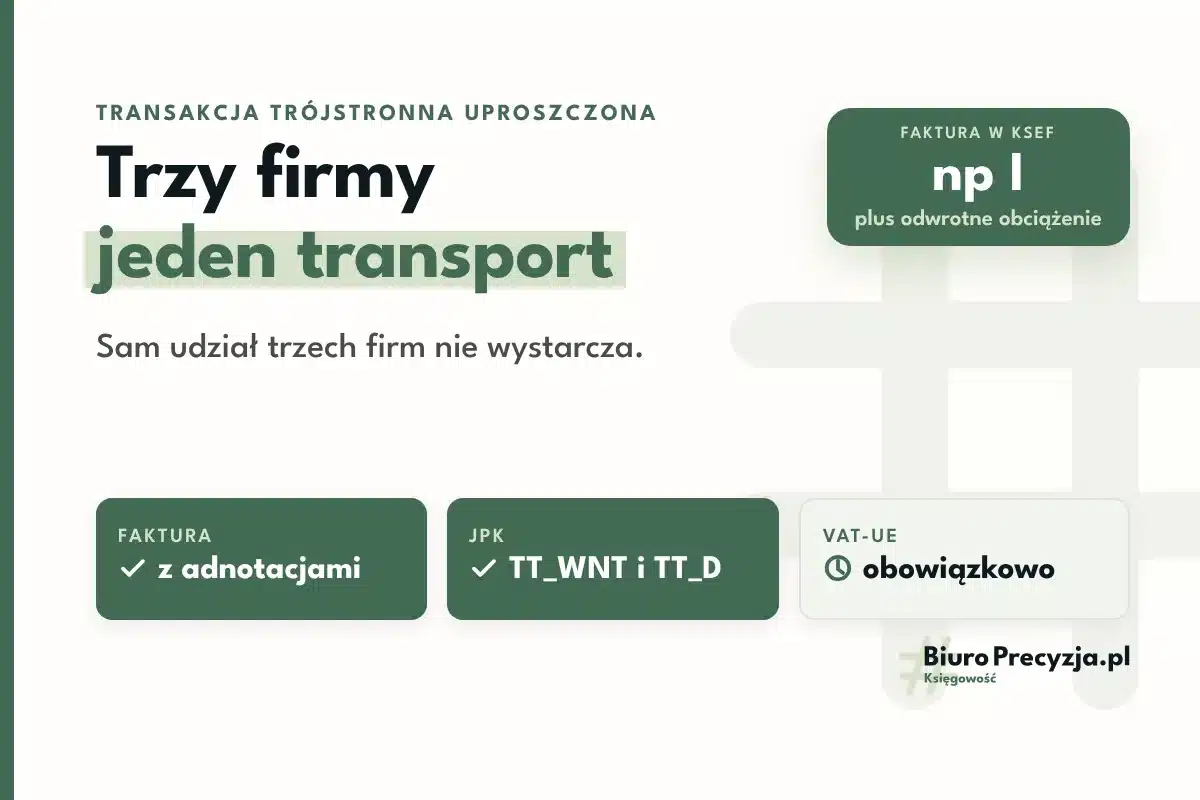
Transakcja trójstronna uproszczona – jak rozliczyć ją w polskiej spółce (przykład z fakturą)

paź 05, 2026
Zakład podatkowy polskiej spółki na budowie za granicą – kiedy kontrakt zamienia się w podatek w innym kraju
wrz 09, 2026
